
Kurumlar Vergisi Kanunun 32/A maddesi ile Ekonomi Bakanlığı tarafından teşvik belgesine bağlanan yatırımlardan elde edilen kazançların, yatırımın kısmen veya tamamen işletilmesine başlanılan hesap döneminden itibaren yatırıma katkı tutarına ulaşıncaya kadar indirimli oranlar üzerinden kurumlar vergisine tabi tutulacağı hüküm altına alınmıştır.
Bu kapsamda Kurumlar Vergisi mükelleflerinin yatırım teşvik belgesine bağlanan tevsi yatırımlarından elde edecekleri kazançlara indirimli kurumlar vergisi uygulamasından faydalanmaları mümkündür.
Bu yazımızda tevsi yatırımlarda indirimli kurumlar vergisinin nasıl uygulanacağına ilişkin açıklamalara yer verilecektir. Öncelikle tevsi yatırımdan neyi anlamamız gerektiğinden bahsedelim.
2012/1 sayılı Yatırımlarda Devlet Yardımları hakkında kararın uygulanmasına ilişkin tebliğde tevsi yatırm; “Mevcut bir yatırıma üretim hattı veya makine ve teçhizat ilavesiyle kapasitenin artırılmasına yönelik olan ve mevcut tesis ile alt yapı müşterekliği oluşturarak bir bütün teşkil eden yatırımları” ifade etmektedir.
Tevsi yatırımlardan elde edilen kazancın işletme bütünlüğü çerçevesinde ayrı hesaplarda izlenmek suretiyle tespit edilebilmesi halinde, bu kazanca indirimli vergi oranı uygulanacaktır.
Kazancın ayrı bir şekilde tespit edilememesi halinde ise tevsi yatırım dolayısıyla indirimli vergi oranı uygulanacak kazanç, yapılan tevsi yatırım tutarının, (ilgili dönemde gerçekleşen yatırım harcamaları tutarının) dönem sonunda kurumun aktifine kayıtlı bulunan toplam sabit kıymet tutarına (devam eden yatırımlara ait tutarlar da dahil) oranlanması suretiyle belirlenecektir.
Yapılan açıklamayı formüle edecek olursak:
| Tevsi Yatırım Nedeniyle İndirimli Kurumlar Vergisi Uygulanacak Kazanç Tutarı | : | (A / B) x C |
A: Gerçekleşen Tevsi Yatırım Tutarı
B: Dönem Sonu Toplam Sabit Kıymet Tutarı (Tevsi Yatırım Tutarı Dahil)
C: Ticari Bilanço Karı
Tevsi yatırımlardan elde edilen kazancın bu şekilde oranlama yapılmak suretiyle belirlenmesi seçimlik bir hak olmayıp, indirimli kurumlar vergisi uygulanacak kazancın işletme bütünlüğü çerçevesinde ayrı hesaplarda izlenmek suretiyle mükellefçe tespit edilmesi esastır.
“Dönem sonunda kurumun aktifine kayıtlı bulunan toplam sabit kıymet” ifadesinden Vergi Usul Kanununun 313 üncü maddesi uyarınca amortisman mevzuunu oluşturan iktisadi kıymetlerin anlaşılması, dolayısıyla boş arazi-arsa ve amortismana tabi olmayan diğer kıymetlerle ilgili tutarların bu hesaplamada dikkate alınmaması; sabit kıymet tutarının hesabında ise bu kıymetlerin birikmiş amortismanları düşülmeden önceki brüt tutarlarının dikkate alınması gerekmektedir.
Öte yandan bu hesaplama sırasında işletme aktifinde yer alan sabit kıymetlerin kayıtlı değeri olarak, gerekli şartların oluşması halinde yapılan enflasyon düzeltmesi sonucu oluşan değerleri dikkate alınacaktır.
Birden fazla tevsi yatırımı bulunan kurumların oranlama yaparken sadece tevsi yatırıma konu hizmet ve üretim işletmesiyle ilgili sabit kıymetleri değil, kurumun aktifine kayıtlı olan ve amortisman mevzuunu oluşturan tüm sabit kıymetlerin toplamını dikkate almaları gerekmektedir.
Hak kazanılan yatırıma katkı tutarına birden fazla yılda ulaşılması halinde her bir dönem itibarıyla indirimli oran uygulanacak kazanç, tevsi yatırım tutarının her bir dönem sonu itibarıyla kurumun aktifine kayıtlı bulunan toplam sabit kıymet tutarına oranlanması suretiyle belirlenecektir.
Ayrıca mevcut sabit kıymet tutarı, indirimli kurumlar vergisi uygulanacak kazancın tespit edileceği geçici vergilendirme dönemleri için, ilgili geçici vergilendirme döneminin son günü; hesap dönemleri için ise ilgili hesap döneminin son günü itibarıyla tespit edilecek ve indirimli oran uygulanacak kazancın hesaplanmasında dikkate alınacaktır.
Tevsi yatırımlardan elde edilen kazancın ayrı hesaplarda izlenmek suretiyle tespit edilememesi durumunda indirimli kurumlar vergisine konu edilecek kazanç, tevsi yatırım tutarının toplam sabit kıymet tutarına bölünmesi suretiyle bulunacak oranın kurumun ticari bilanço kârı ile çarpılması suretiyle hesaplanacaktır. Ancak, indirimli kurumlar vergisi uygulanacak kazancın, kurumlar vergisi matrahını aşamayacağı tabiidir.
Kurumlar Vergisi beyannamesinin verileceği bu ayda tüm okuyuculara faydası olma dileğiyle.

Bir tarihî kapının önünden bütün şehre cehalet dağıtmak kolaydır. Hele cümlenin başına akademik unvanı, sonuna da birkaç küçümseyici sıfatı yerleştirdiniz mi, tartışmayı kazandığınızı sanabilirsiniz. Fakat tarih araştırmalarının tatsız bir özelliği...
Ahmed Arif, “Beşikler vermişim Nuh’a / Salıncaklar, hamaklar…” diye haykırırken bu şehrin ciğerinden konuşuyordu. Şimdi o ciğere, devasa hoparlörler ve plastik bir vitrinle sözde bir “kültür” pompalanıyor. Surların o kapkara,...
Okullarda yaşanan her şiddet ve saldırı olayının ardından aynı sahne tekrarlanır. Kameralar, turnikeler, güvenlik görevlisi sayısı, metal dedektör, çevre duvarı, “önlem paketleri”… Açıklamaların büyük kısmı olayın yalnızca güvenlik boyutuna kilitlenir....
Dicle Üniversitesi yönetimi, 19 Eylül tarihli açıklamasında işlemlerin hukuka uygun olduğunu savunuyor. O hâlde bu savunmanın karşılığı olan belgeleri de ortaya koymalıdır. İhale dosyası incelenmeden kesinleşmiş bir suç hükmü kurulamaz;...
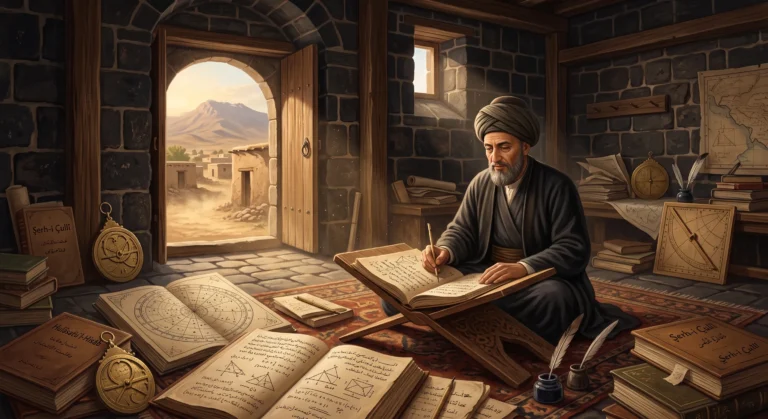
Diyarbakır’ın kuzeyinde, bugün Tavşantepe olarak bilinen bir köy var. 16. yüzyılın sonlarında bu köyün adı Çulli’ydi ve burada, kerpiç duvarlı bir medresenin avlusunda, günün büyük bölümünü el yazması sayfaların üzerine...
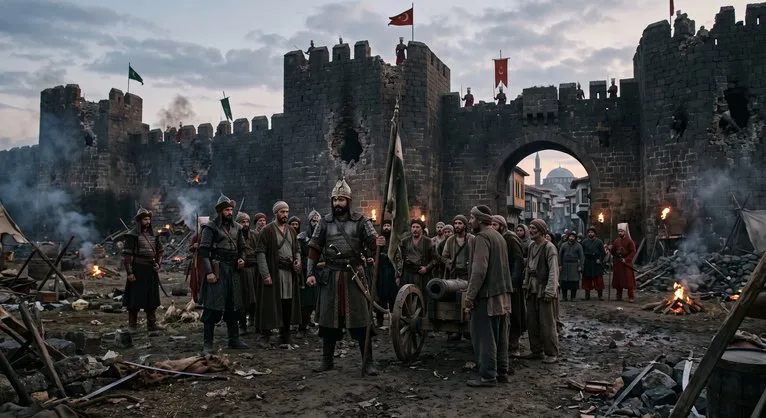
Tarih kitaplarının satır araları genelde saray entrikalarıyla ya da meydanlara dizilen süvari tümenlerinin şatafatıyla doldurulur. Oysa kilitler bazen haritaların en ücra kıvrımlarında, sırtını kara bazalta dayamış bir avuç aç insanın...




Yorum Yap