
Malumunuz olduğu üzere, Covid-19 salgını dolayısıyla, gerek küresel anlamda gerekse de ülkemiz ölçeğinde çok ciddi sıkıntılı süreçlerden geçmekteyiz. Bu netameli günler, sadece bedenlerimizi değil aynı zamanda psikolojik-ruhsal durumuzu da etkilemektedir. Genel olarak izolasyon hayatı yaşadığımız, içe kapandığımız, varoluşsal endişeler yaşadığımız şu günlerde, konunun uzmanlarının üzerinde durduğu ve bir çok defa tavsiye niteliğinde aktardıkları görüş; olumsuz düşüncelerin ve karamsarlık duygusunun bağışıklık sistemi üzerinde olumsuz etkisi olduğu, bunu aşmak için ise insanların yaptıkları işlere daha fazla odaklanmaları, hatta işlerini eskiye nazaran çok daha iyi ve etkin olarak yapmaları gerektiği yönündedir. Tabi bunun yanında, iş dünyasının faaliyetlerine verimli bir şekilde devam edebilmesi için kamu otoritesi tarafından yayımlanan mevzuat düzenlemelerinin de, bunu teşvik edici bir yönde olması beklenmektedir.
KDV İade Taleplerinde Yaşanan Sorunsal
518 sıra nolu Vergi Usul Kanunu Genel Tebliği yayımlandıktan sonra gelir vergisi mükellefleri ile birçok sektörde faaliyette bulunan Kurumlar Vergisi Mükelleflerinin, mücbir sebep kapsamında beyanname ve BA-BS formalarının verilme süreleri ertelendi.
Durum böyle olunca KDV iadesi olup beyanname veren mükelleflerde iade talebinde bulunduğunda KDVİRA raporunda birçok GEK ve OEK segment hataları ortaya çıkmakta idi. Bundan ötürü KDV iadelerinin hızlı bir şekilde alınabilmesi için ve bu sıkıntıların ortadan kaldırılması için bir düzenleme bekleniyordu. Bizde o düzenlemeyi bekler iken 08.05.2020 tarihli resmi gazeteye baktığımızda KDV genel tebliğinde değişiklik yapılmasına dair 32 nolu KDV tebliğinin yayımlandığını görünce biraz heyecanlandık.
Heyecanımızın sebebi şuydu; son dönemlerde KDV iadelerinde yaşanan sıkıntılarda biraz rahatlama sağlayacak bir tebliğ bekliyordum. Fakat tebliği açıp okuduğumda o heyecanı mı yitirmeye başladım.
Dilerseniz 32 nolu KDV tebliğinde yer alan düzenlemeler hakkında kısa bir bilgi verelim ondan sonra da değerlendirmemizi yapalım.
Mücbir Sebep Döneminde Mahsuben İade Talepleri Nasıl Yapılacak
1.- KDVİRA sistemi tarafından yapılan sorgulama neticesinde üretilen kontrol raporunda ve vergi dairesince yapılan kontroller sonucunda olumsuzluk bulunmadığı tespit edilen tutarlar bakımından mahsuben iade talebi genel esaslara göre yerine getirilir.
2.- KDVİRA sistemi tarafından yapılan sorgulama neticesinde üretilen kontrol raporunda, alım yapılan mükelleflerin (alt mükellefler dahil) mücbir sebep nedeniyle KDV beyannamesi vermemesi ve/veya Ba-Bs bildiriminde bulunmamasından kaynaklandığı tespit edilen olumsuzluklara isabet eden kısmın mahsuben iadesi;
– HİS sertifikası sahibi mükelleflerin iade taleplerinde, bu tutarın %12,5’i oranında,
– İTUS sertifikası sahibi mükelleflerin iade taleplerinde, bu tutarın %25’i oranında,
– HİS ve İTUS sertifikası sahibi olmayan mükelleflerin YMM raporu, vergi inceleme raporu veya teminat aranmayan iade taleplerinde % 50’si oranında, YMM raporu, vergi inceleme raporu veya teminat aranan iade taleplerinde ise bu tutarın %120’si oranında
teminat verilmesi halinde yerine getirilir.
3.- KDVİRA sistemi tarafından yapılan sorgulama neticesinde üretilen kontrol raporunda ve vergi dairesince yapılan kontroller sonucunda, yukarıda belirtilen sebep dışındaki, tespit edilen olumsuzluklara isabet eden mahsup talebi genel hükümler çerçevesinde değerlendirilir.
Mücbir Sebep Döneminde Nakden İade Talepleri Talepleri Nasıl Yapılacak
1.- KDVİRA sistemi tarafından yapılan sorgulama neticesinde üretilen kontrol raporunda ve vergi dairesince yapılan kontroller sonucunda olumsuzluk bulunmadığı tespit edilen tutarlar bakımından nakden iade talebi genel esaslara göre yerine getirilir.
2.- KDVİRA sistemi tarafından yapılan sorgulama neticesinde üretilen kontrol raporunda, alım yapılan mükelleflerin (alt mükellefler dahil) mücbir sebep nedeniyle KDV beyannamesi vermemesi ve/veya Ba-Bs bildiriminde bulunmamasından kaynaklandığı tespit edilen olumsuzluklara isabet eden kısmın nakden iadesi;
– HİS sertifikası sahibi mükelleflerin iade taleplerinde, bu tutarın %30’u oranında,
– İTUS sertifikası sahibi mükelleflerin iade taleplerinde, bu tutarın %60’ı oranında,
– HİS ve İTUS sertifikası sahibi olmayan mükelleflerin iade taleplerinde, bu tutarın %120’si oranında teminat verilmesi halinde yerine getirilir.
3- KDVİRA sistemi tarafından yapılan sorgulama neticesinde üretilen kontrol raporunda ve vergi dairesince yapılan kontroller sonucunda, yukarıda belirtilen sebep dışındaki, tespit edilen olumsuzluklara isabet eden nakden iade talebi genel hükümler çerçevesinde değerlendirilir.
Bu Düzenleme KDV İadeleri Hızlandıracak mı?
Önceki bölümde belirtildiği üzere; Nakten/Mahsuben iade talebinde bulunan mükellefler mal ve hizmet temin etmiş oldukları ve mücbir sebep kapsamında olan mükelleflerden kaynaklı karşılaşacakları olumsuz durum nedeniyle olumsuz kısma TEMİNAT vermeleri halinde iade işlemleri yapılacaktır.
KDV uygulama Genel Tebliğinde değişiklik yapan 32 nolu KDV tebliği; bence mükelleflerin yaralarına merhem olamayacaktır. Çünkü, KDV iadelerini hızlandıracak hiçbir adım bulunmamaktadır.
Mücbir sebep dolayısıyla beyannamelerini vermeyen mükelleflerden mal ve hizmet alan mükellefler iade talep ettiklerinde, KDVİRA segmentlerinde tekrar aynı hatalar çıkacaktır. Ayrıca söz konusu bu tebliğde bu hataların giderilmesinde teminat verilmesi haricinde hiçbir çözüm önerisi bulunmamaktadır. Zaten Katma Değer Vergisi Uygulama Genel Tebliğinde mükelleflerin teminat ile iade almasına ilişkin yasal düzenleme vardı. 32 Nolu KDV uygulama tebliği geçici bir dönem için yapılan bir düzenleme olduğundan dolayı KDV iadelerinin hızlı bir şekilde alınmasına hiçbir katkısı olmayacaktır.
Netice Olarak
Son dönemlerde döviz kurlarının ciddi anlamda artması, finansal piyasalarda yaşanan dalgalanmalar, ülkemiz ekonomisinin dövize olan ihtiyacının ne kadar fazla olduğunu, döviz kazandırıcı ihracat faaliyetlerinin ve sektörlerinin ise ne kadar kritik bir konumda olduğunu göstermektedir. Kamu ve özel sektörün dış borcunun olduğunu ve bunun bir kısmının kısa vadeli olduğunu düşündüğümüzde; yine, ihracattan gelecek döviz gelirlerinin ne kadar önem teşkil edeceği ortadadır. Diğer yandan; ihracat sektörlerinin, sadece döviz getirisi anlamında değil, ekonomik faaliyetlerin alabildiğine kırılgan seyir izlediği bu günlerde, istihdama ve üretime olan katkısı da göz önünde bulundurulması gereken en önemli husustur. Kaldı ki; Türk Lirasına karşı bugünlerde Londra merkezli yaşanan finansal atakların, yarın Hong-Kong ya da Singapur merkezli yaşanmayacağını kimse garanti edemez.
Ancak, kanaatimiz odur ki; KDV iadeleri konusunda yapılan tebliğ düzenlemesi, özellikle bugün yaşadığımız küresel pandemi sürecinde, tabiri caizse, köpükle müdahale edilmesi gereken yangına, sadece bir kova su dökmekten öte geçemeyecektir.

Bir tarihî kapının önünden bütün şehre cehalet dağıtmak kolaydır. Hele cümlenin başına akademik unvanı, sonuna da birkaç küçümseyici sıfatı yerleştirdiniz mi, tartışmayı kazandığınızı sanabilirsiniz. Fakat tarih araştırmalarının tatsız bir özelliği...
Ahmed Arif, “Beşikler vermişim Nuh’a / Salıncaklar, hamaklar…” diye haykırırken bu şehrin ciğerinden konuşuyordu. Şimdi o ciğere, devasa hoparlörler ve plastik bir vitrinle sözde bir “kültür” pompalanıyor. Surların o kapkara,...
Okullarda yaşanan her şiddet ve saldırı olayının ardından aynı sahne tekrarlanır. Kameralar, turnikeler, güvenlik görevlisi sayısı, metal dedektör, çevre duvarı, “önlem paketleri”… Açıklamaların büyük kısmı olayın yalnızca güvenlik boyutuna kilitlenir....
Dicle Üniversitesi yönetimi, 19 Eylül tarihli açıklamasında işlemlerin hukuka uygun olduğunu savunuyor. O hâlde bu savunmanın karşılığı olan belgeleri de ortaya koymalıdır. İhale dosyası incelenmeden kesinleşmiş bir suç hükmü kurulamaz;...
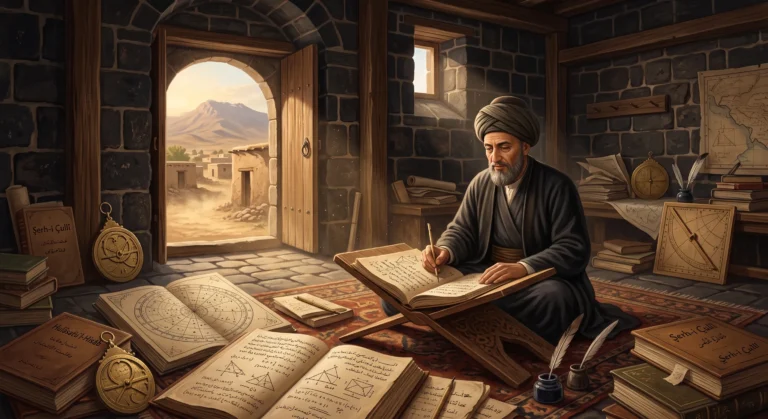
Diyarbakır’ın kuzeyinde, bugün Tavşantepe olarak bilinen bir köy var. 16. yüzyılın sonlarında bu köyün adı Çulli’ydi ve burada, kerpiç duvarlı bir medresenin avlusunda, günün büyük bölümünü el yazması sayfaların üzerine...
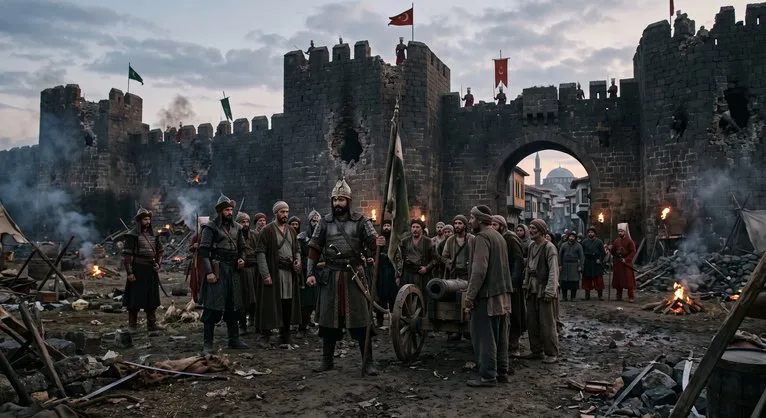
Tarih kitaplarının satır araları genelde saray entrikalarıyla ya da meydanlara dizilen süvari tümenlerinin şatafatıyla doldurulur. Oysa kilitler bazen haritaların en ücra kıvrımlarında, sırtını kara bazalta dayamış bir avuç aç insanın...




Yorum Yap